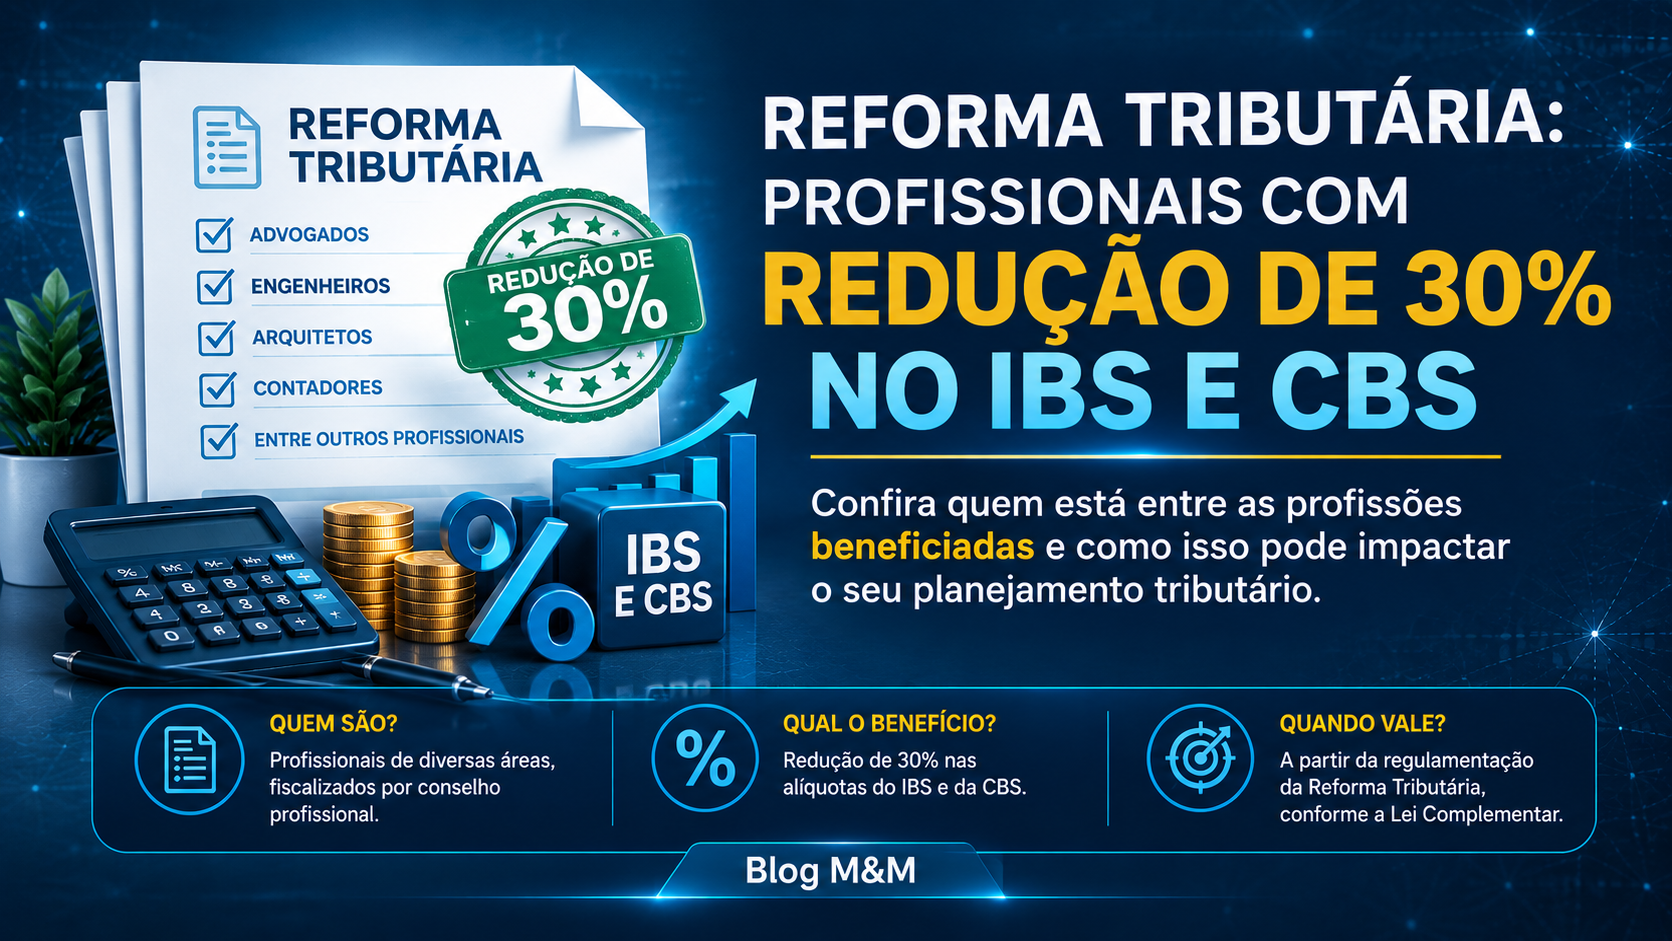
A Reforma Tributária trouxe um tratamento diferenciado para determinadas profissões regulamentadas. Entenda quem pode ter direito à redução de 30% nas alíquotas do IBS e da CBS e quais requisitos precisam ser cumpridos.
A Reforma Tributária está trazendo mudanças importantes para empresas e profissionais liberais. Entre elas está uma regra que merece atenção especial de administradores, advogados, arquitetos, contadores, engenheiros, economistas, veterinários e outros profissionais regulamentados.
O artigo 127 da Lei Complementar nº 214/2025 prevê uma redução de 30% nas alíquotas do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) incidentes sobre determinados serviços prestados por profissionais que exercem atividades intelectuais de natureza científica, literária ou artística e que estejam submetidos à fiscalização de conselho profissional.
Mas atenção: não basta exercer uma profissão regulamentada para ter automaticamente direito ao benefício.
Existem critérios específicos, principalmente quando o serviço é prestado por meio de uma pessoa jurídica.
O que é a redução de 30% do IBS e da CBS?
O novo sistema tributário criado pela Reforma Tributária prevê a substituição gradual de tributos sobre o consumo por dois novos tributos:
IBS — Imposto sobre Bens e Serviços
CBS — Contribuição sobre Bens e Serviços
Dentro desse novo modelo, a legislação criou diferentes tratamentos tributários para determinados setores e atividades.
No caso do artigo 127 da LC nº 214/2025, a legislação estabelece uma redução de 30% nas alíquotas do IBS e da CBS para serviços prestados por determinadas profissões regulamentadas.
Isso significa que, para os serviços enquadrados na regra, a alíquota aplicada aos novos tributos será reduzida em 30% em relação à alíquota-padrão correspondente.
Importante: isso não significa que o profissional ou a empresa terá automaticamente uma redução de 30% em todos os seus tributos ou na carga tributária total.
O benefício está relacionado especificamente às alíquotas do IBS e da CBS e depende do cumprimento das condições previstas na legislação.
Quais profissões estão incluídas?
O artigo 127 lista 18 grupos profissionais:
Administradores
Advogados
Arquitetos e urbanistas
Assistentes sociais
Bibliotecários
Biólogos
Contabilistas
Economistas
Economistas domésticos
Profissionais de educação física
Engenheiros e agrônomos
Estatísticos
Médicos veterinários e zootecnistas
Museólogos
Químicos
Profissionais de relações públicas
Técnicos industriais
Técnicos agrícolas
A própria legislação vincula o benefício ao exercício de atividades intelectuais de natureza científica, literária ou artística submetidas à fiscalização de conselho profissional.
Portanto, estar em uma profissão regulamentada, isoladamente, não deve ser interpretado como garantia automática do benefício.
É necessário analisar a forma como o serviço é prestado e o enquadramento da atividade.
Pessoa física: a regra é mais simples.
Para o profissional que presta o serviço diretamente como pessoa física, a legislação estabelece que a redução pode ser aplicada quando os serviços prestados estiverem vinculados à habilitação profissional.
Na prática, isso significa que existe uma relação direta entre:
profissão + habilitação profissional + serviço prestado.
Por exemplo, a análise deve considerar se o serviço efetivamente prestado está relacionado à habilitação daquele profissional.
Por isso, não basta apenas possuir registro em determinado conselho. É necessário verificar se a atividade exercida está efetivamente abrangida pela regra.
E quando o serviço é prestado por uma empresa?
Aqui está um dos pontos que mais exigem atenção.
Quando a prestação ocorre por meio de uma pessoa jurídica, o artigo 127 estabelece requisitos que precisam ser cumpridos cumulativamente.
Ou seja: não é suficiente atender apenas uma ou duas condições.
A sociedade precisa se enquadrar em todos os requisitos previstos na legislação.
1. Os sócios precisam ter habilitação relacionada ao objeto da sociedade
Os sócios devem possuir habilitações profissionais diretamente relacionadas aos objetivos da sociedade e estar submetidos à fiscalização do respectivo conselho profissional.
Isso torna o objeto social um ponto importante da análise.
É necessário verificar se existe coerência entre:
objeto social → habilitação dos sócios → atividade efetivamente realizada.
2. A sociedade não pode ter pessoa jurídica como sócia
A legislação determina que a sociedade não tenha pessoa jurídica em seu quadro societário.
Além disso, o texto legal também estabelece que a própria sociedade não seja sócia de outra pessoa jurídica.
Esse detalhe pode passar despercebido em uma análise superficial da estrutura empresarial.
Por isso, a composição societária precisa ser revisada.
3. A empresa não pode exercer atividades diferentes das habilitações dos sócios
Outro requisito previsto na legislação é que a sociedade não exerça atividade diversa das habilitações profissionais dos sócios.
Esse ponto merece atenção especialmente para empresas que ampliaram o objeto social ao longo dos anos ou passaram a oferecer serviços complementares.
Não basta olhar apenas para o CNAE ou para o nome da empresa.
É necessário analisar o conjunto:
*objeto social;
- *atividades efetivamente exercidas;
*habilitação dos sócios;
*prestação dos serviços.
4. Os serviços relacionados à atividade-fim precisam ser prestados diretamente pelos sócios.
A lei determina que os serviços relacionados à atividade-fim sejam prestados diretamente pelos sócios.
A legislação permite a participação de auxiliares ou colaboradores, mas a atuação dos sócios não pode simplesmente ser substituída por terceiros.
Esse requisito é especialmente importante para sociedades profissionais que possuem equipe de apoio.
Ter funcionários ou colaboradores não impede, por si só, o benefício.
O ponto central é que os serviços relacionados à atividade-fim sejam efetivamente prestados pelos sócios.
A natureza jurídica da empresa impede o benefício?
Não necessariamente. O próprio artigo 127 estabelece que a natureza jurídica da sociedade não impede a aplicação da redução, desde que os demais requisitos sejam atendidos.
A legislação também permite a união de diferentes profissionais incluídos na lista, desde que cada sócio atue dentro de sua respectiva habilitação profissional.
Além disso, a forma de distribuição dos lucros não impede, por si só, a aplicação da redução.
Por que as empresas precisam revisar sua estrutura?
A Reforma Tributária não exige apenas uma mudança na forma de calcular tributos.
Ela também aumenta a importância de uma análise integrada entre:
contabilidade + tributação + sociedade + contratos + atividade operacional.
Uma empresa pode ter uma profissão contemplada pelo benefício, mas ainda assim precisar verificar se sua estrutura atende aos requisitos legais.
Por isso, algumas perguntas devem fazer parte da análise:
1 - Seu objeto social corresponde às atividades realmente exercidas?
2 - Todos os sócios possuem habilitação relacionada ao objeto da sociedade?
3 - Existe alguma pessoa jurídica no quadro societário?
4 - A empresa participa de outra pessoa jurídica?
5 - Os sócios efetivamente prestam os serviços relacionados à atividade-fim?
6 - Existem atividades no CNPJ que não estão relacionadas às habilitações dos sócios?
Essas verificações podem ajudar a identificar pontos que precisam ser ajustados antes da plena implementação do novo sistema.
E para quem já possui uma empresa?
Para empresas que já estão em funcionamento, o momento é de revisão e planejamento, e não de simplesmente alterar contratos ou atividades sem análise.
Uma revisão adequada pode envolver:
Quadro societário
Verificar quem são os sócios e suas respectivas habilitações.
Objeto social
Conferir se as atividades descritas correspondem efetivamente aos serviços prestados.
Atividades e CNAEs
Avaliar se estão coerentes com a operação da empresa.
Atuação dos sócios
Verificar se os serviços relacionados à atividade-fim são efetivamente prestados pelos sócios.
Estrutura tributária
Analisar como a empresa será impactada pelo IBS e pela CBS dentro do novo sistema.
Documentação
Manter registros e documentos que permitam demonstrar o enquadramento da empresa.
A redução de 30% deve ser analisada como uma oportunidade de planejamento.
A redução prevista no artigo 127 pode representar uma diferença relevante para profissionais e sociedades que atendam aos requisitos legais.
Mas é importante evitar uma interpretação simplificada:
“Minha profissão está na lista, então minha empresa automaticamente terá 30% de redução.”
Não é isso que a legislação estabelece.
O benefício depende do tipo de serviço prestado, da forma de prestação e, no caso das pessoas jurídicas, do cumprimento dos requisitos previstos no artigo 127.
Além disso, a redução incide sobre as alíquotas do IBS e da CBS — e não representa, por si só, uma redução de 30% da carga tributária total da empresa.
Reforma Tributária: sua empresa está preparada?
A Reforma Tributária exige que empresários e profissionais olhem para a estrutura do negócio com mais atenção.
Para determinadas profissões regulamentadas, a possibilidade de redução das alíquotas do IBS e da CBS pode tornar a revisão societária, tributária e operacional ainda mais importante.
Antes de realizar alterações no contrato social ou na estrutura da empresa, é fundamental avaliar individualmente o enquadramento e os requisitos previstos na legislação.
Na Miguel & Monteiro, a contabilidade vai além do cumprimento das obrigações.
Analisamos os números, a estrutura e os impactos tributários para transformar informação em estratégia para o seu negócio.
Sua empresa está preparada para a Reforma Tributária?
Entre em contato com a Miguel & Monteiro Assessoria Contábil e Consultoria Empresarial e avalie como as novas regras podem impactar sua empresa.
Fontes oficiais: Lei Complementar nº 214/2025, em texto compilado pelo Planalto, e versão atualizada disponível na Câmara dos Deputados. A LC nº 214/2025 foi posteriormente alterada pela LC nº 227/2026, por isso é importante consultar a legislação atualizada ao analisar casos concretos.
Gostou do conteúdo ou precisa de ajuda na sua empresa?
Nossa equipe de especialistas está pronta para cuidar da contabilidade do seu negócio enquanto você foca no crescimento.
Falar com um Especialista